A redução da taxa básica de juros para 13,75% ao ano, anunciada pelo Comitê de Política Monetária (Copom) em 16 de setembro de 2026, trouxe um novo elemento para as decisões de investimento no Brasil. Após reduzir a Selic para 14% na reunião de agosto, o Banco Central promoveu um novo corte, mas ressaltou que a inflação e as incertezas econômicas ainda exigem cautela.
Na ocasião, as expectativas de inflação apuradas pela pesquisa Focus e citadas pelo Copom eram de 4,9% para 2026 e 4,3% para 2027. A projeção para 2026 superava o limite superior do intervalo de tolerância da meta de inflação, enquanto a de 2027 permanecia acima do objetivo central. O cenário reforça a importância de avaliar cada alternativa de investimento considerando rentabilidade líquida, preservação do poder de compra, liquidez e horizonte de investimento, sem interpretar a queda dos juros como um sinal automático para assumir riscos maiores.
Renda fixa: o que muda com a queda dos juros?
Aplicações pós-fixadas vinculadas à taxa DI tendem a acompanhar os movimentos dos juros ao longo do tempo. Com a redução da Selic, a remuneração futura dessas aplicações pode diminuir, conforme as condições de cada produto. Ainda assim, a renda fixa pode continuar desempenhando um papel relevante na reserva de emergência e nos recursos destinados a objetivos com prazos definidos.
Os títulos prefixados, por sua vez, podem se valorizar quando as taxas de mercado caem, mas também estão sujeitos a oscilações antes do vencimento. Quem vende antecipadamente pode obter um resultado diferente daquele esperado na contratação. Por isso, a escolha deve considerar prazo, tributação, custos, liquidez e retorno líquido — e não apenas a expectativa de novos cortes na taxa básica.
Rentabilidade real: quanto o dinheiro realmente rende?
Em setembro de 2026, o Índice Nacional de Preços ao Consumidor Amplo (IPCA), calculado pelo IBGE, avançou 0,82%, acumulando 4,58% em 12 meses. O resultado mostra por que avaliar investimentos exige olhar além da rentabilidade nominal.
O rendimento real corresponde ao retorno de um investimento após considerar a inflação. Já a rentabilidade líquida leva em conta também os impostos e os custos da aplicação. Na prática, um investimento pode apresentar um ganho nominal atraente, mas proporcionar um aumento menor do poder de compra.
Preservar o patrimônio, portanto, não significa apenas acumular dinheiro, mas avaliar quanto esse capital efetivamente representa ao longo do tempo.
Imóveis: preço elevado não significa rentabilidade elevada
A Selic influencia o mercado imobiliário ao afetar o custo do financiamento e a atratividade relativa de outras aplicações. Juros elevados podem encarecer o crédito e aumentar o custo de oportunidade de imobilizar capital em um imóvel. Uma redução da taxa pode alterar essas condições, mas não garante valorização nem aumento da demanda.
Para avaliar um imóvel como investimento, é necessário separar duas fontes de retorno: a renda obtida com aluguel e a eventual valorização do bem. Considere um imóvel adquirido por R$ 1 milhão e alugado por R$ 5 mil mensais. Se permanecer ocupado e o aluguel for recebido durante os 12 meses, a receita anual será de R$ 60 mil, equivalente a um rendimento bruto de 6% ao ano sobre o valor de aquisição.
Esse percentual não representa lucro líquido. Despesas de manutenção, períodos sem locatário, administração, tributos e custos de compra e venda podem reduzir o resultado. A valorização futura também não deve ser tratada como garantida. É a relação entre capital empregado, renda gerada, custos e possibilidade de revenda que permite avaliar a eficiência do investimento.
Balneário Camboriú: como analisar uma oportunidade imobiliária?
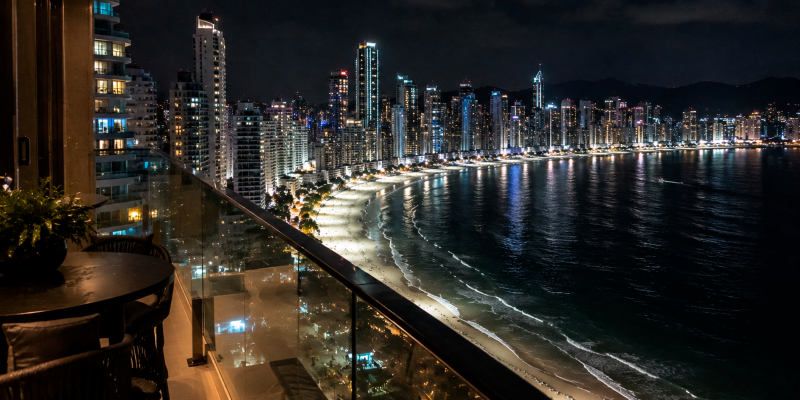
Em Balneário Camboriú, onde os imóveis apresentam características e faixas de preço distintas, avaliar uma oportunidade exige mais do que observar o valor do metro quadrado. Localização, padrão construtivo, demanda por aluguel, despesas e liquidez precisam fazer parte da análise.
O Índice FipeZAP de venda residencial registrou, em setembro de 2026, preço médio anunciado de R$ 15.369 por metro quadrado em Balneário Camboriú, com alta de 3,38% em 12 meses. No mesmo intervalo, a inflação de referência utilizada no relatório, calculada a partir do IPCA acumulado até agosto acrescido da prévia de setembro medida pelo IPCA-15, foi de 4,45%.
A comparação mostra que a variação dos preços anunciados na cidade ficou abaixo da inflação de referência nesse período. Isso, porém, não significa que todos os imóveis tenham perdido valor real ou que investir na cidade tenha deixado de ser interessante. O FipeZAP acompanha preços anunciados, não necessariamente os valores efetivamente negociados, e sua variação média não mede, isoladamente, a rentabilidade de um investimento imobiliário.
Para calcular esse retorno, é preciso considerar o preço efetivamente pago, os custos de aquisição e manutenção, a renda de aluguel recebida e o valor líquido obtido em uma eventual venda. O prazo também pesa na decisão: um imóvel pode fazer sentido para quem busca renda ou diversificação patrimonial, mas não ser adequado para quem precisa de acesso rápido ao capital.
A estratégia patrimonial começa pelo objetivo
A Selic a 13,75% reforça a importância de revisar as decisões financeiras sem reagir impulsivamente aos movimentos do Banco Central. Antes de escolher entre renda fixa e imóveis, o investidor precisa definir quando poderá precisar do dinheiro, qual nível de risco aceita e qual retorno líquido espera obter.
Para objetivos de curto prazo, liquidez e previsibilidade costumam ter maior peso. Em horizontes mais longos, a diversificação entre diferentes classes de ativos pode contribuir para uma estratégia patrimonial equilibrada, desde que respeite os objetivos e a capacidade de assumir riscos. No mercado imobiliário, isso significa avaliar cada oportunidade individualmente, sem presumir que a redução dos juros produzirá valorização automática.
Investir bem não é escolher entre aplicações financeiras e imóveis como se uma alternativa precisasse vencer a outra. É compreender os riscos, comparar resultados sob critérios equivalentes e organizar o patrimônio de acordo com objetivos claros. Em um cenário econômico sujeito a mudanças, decisões fundamentadas tendem a ser mais valiosas do que tentativas de antecipar o próximo movimento do mercado.